


Notre approche
Nous avons plus de 20 ans d’expérience en solutions novatrices destinées aux sociétés d’assurance. Nous sommes des partenaires dévoués aux assureurs qui souhaitent maximiser leurs résultats.
Au service des assureurs, notre équipe d’experts développe des solutions personnalisées et efficientes sur le plan du capital, qui tiennent compte de besoins et de restrictions quelquefois divergents, notamment en ce qui concerne les objectifs de risque-rendement, les besoins de revenu et les exigences comptables et réglementaires.
Nous collaborons avec les compagnies d’assurance dans le cadre de l’élaboration de solutions de placement sur mesure visant à dégager les meilleurs résultats en fonction des caractéristiques uniques de chacune d’entre elles.
Key Differentiators
Nous croyons qu’une gestion efficace des placements pour les assureurs exige :
- Posséder une compréhension approfondie de ce secteur complexe
- Reconnaître le caractère unique de chaque entreprise
- Bénéficier de grandes capacités de recherche en placement, lesquelles peuvent offrir des rendements ajustés au risque attrayants
- Bénéficier des compétences dans l’élaboration de rapports sur mesure conçus pour répondre aux besoins de chaque société d’assurance.
Principaux avantages
Partenaires dévoués
Fiera Capital gère plus de 30,5 G$ d’actifs pour le compte de 52 sociétés d’assurance. *
Ces sociétés regroupent des assureurs IARD, d’assurance vie et santé, des plateformes d’assurance et d’autres prestataires.
Expertise éprouvée
Les clients d’assurance tirent parti de nos professionnels reconnus en placement.
Ces professionnels regroupent des gestionnaires de portefeuille, des actuaires et des spécialistes de solutions qui possèdent des connaissances approfondies dans la conception et la mise en œuvre de solutions sur mesure pour les clients axés sur le passif.
Solutions sur mesure destinées aux assureurs
Aucune solution d’assurance ne peut répondre à tous les besoins.
Fiera Capital offre des solutions novatrices en matière de gestion de placement et des risques, tout en maximisant l’apport des meilleures pratiques dans la majorité des catégories d’actif.
* Au 30 juin 2026.
Les courbes de référence IFRS 17 sur lesquelles repose le secteur canadien de l’assurance.
Mandatée par l’Institut canadien des actuaires (ICA) en janvier 2021, Fiera Capital construit et publie chaque mois les courbes de marché et les courbes de référence officielles de l’ICA aux fins de l’IFRS 17. De nombreux assureurs canadiens les utilisent directement comme courbe d’actualisation.
Capacités
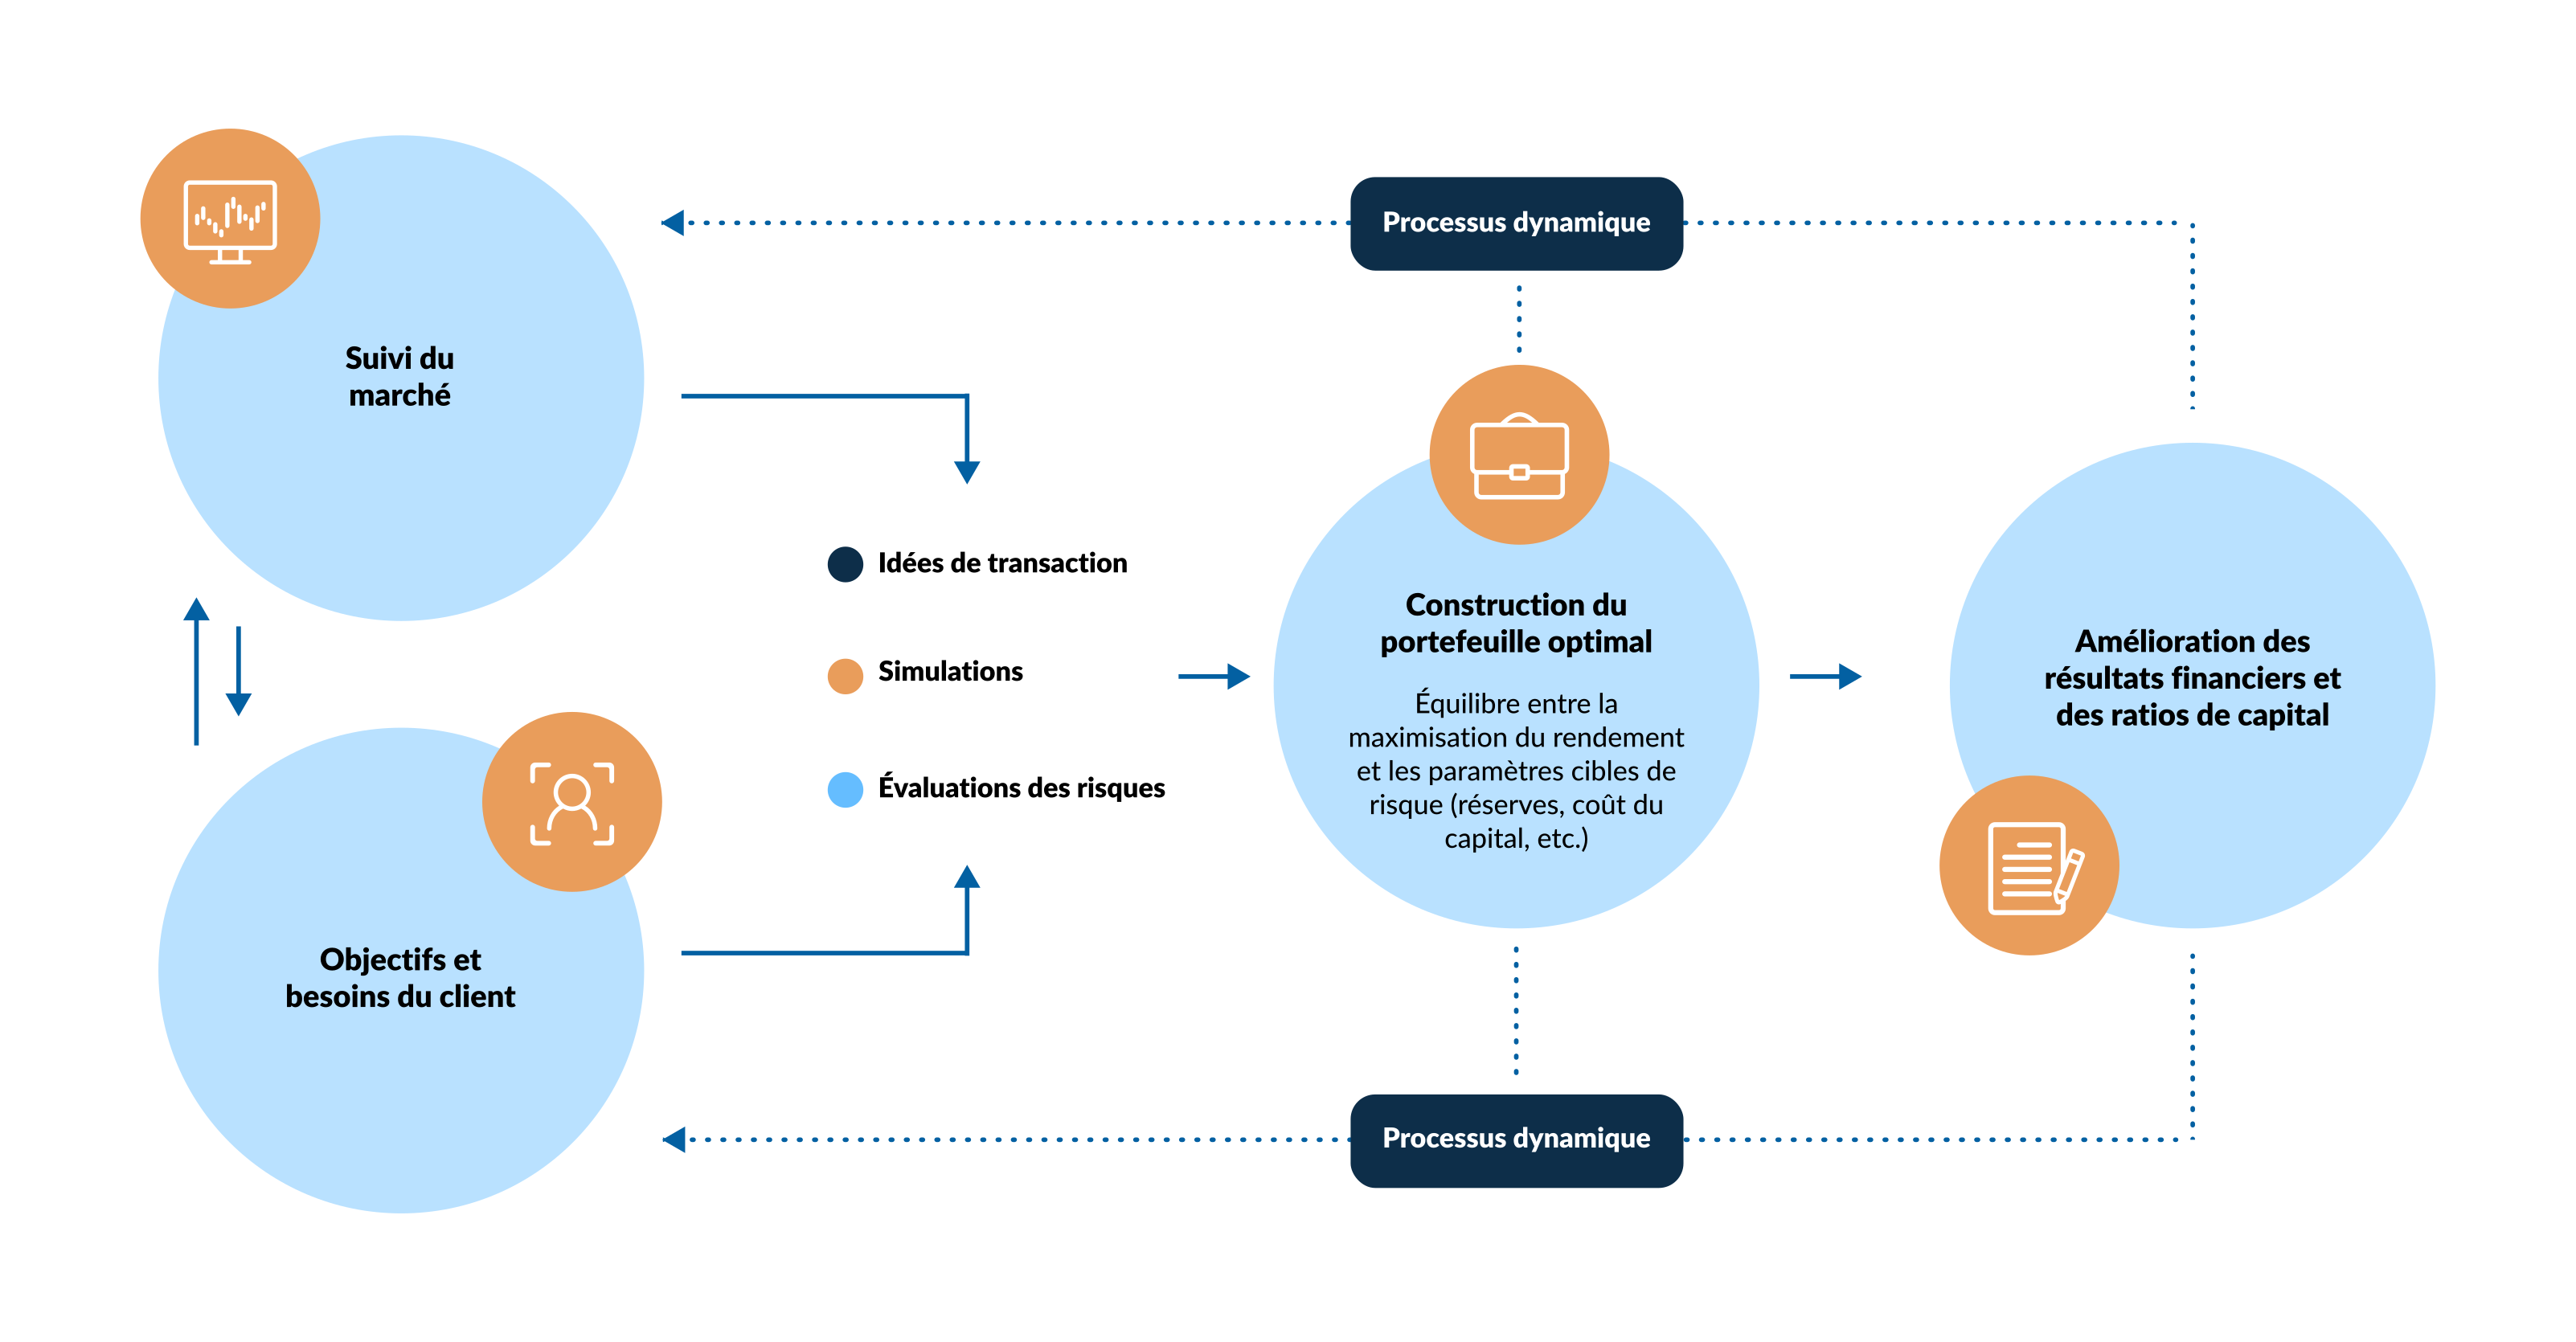
L’équipe dédié à l’assurance de Fiera se spécialise dans l’intégration d’autres catégories d’actif dans son processus de construction de portefeuilles et de répartition de l’actif.
Ce processus d’optimisation des solutions peut intégrer les exigences réglementaires, le coût du capital, l’appariement des flux de trésorerie et la conjoncture de marché.
Fiera offre une vaste gamme de stratégies de placement réparties parmi les catégories d’actif, les styles d’investissement et les capitalisations boursières, en plus de solutions d’investissement guidées par le passif et multi-actifs.
Revenu fixe 71,4 G$*
Actions 69,8 G$*
Marchés privés 22,3 G$*
* Au 30 juin 2026
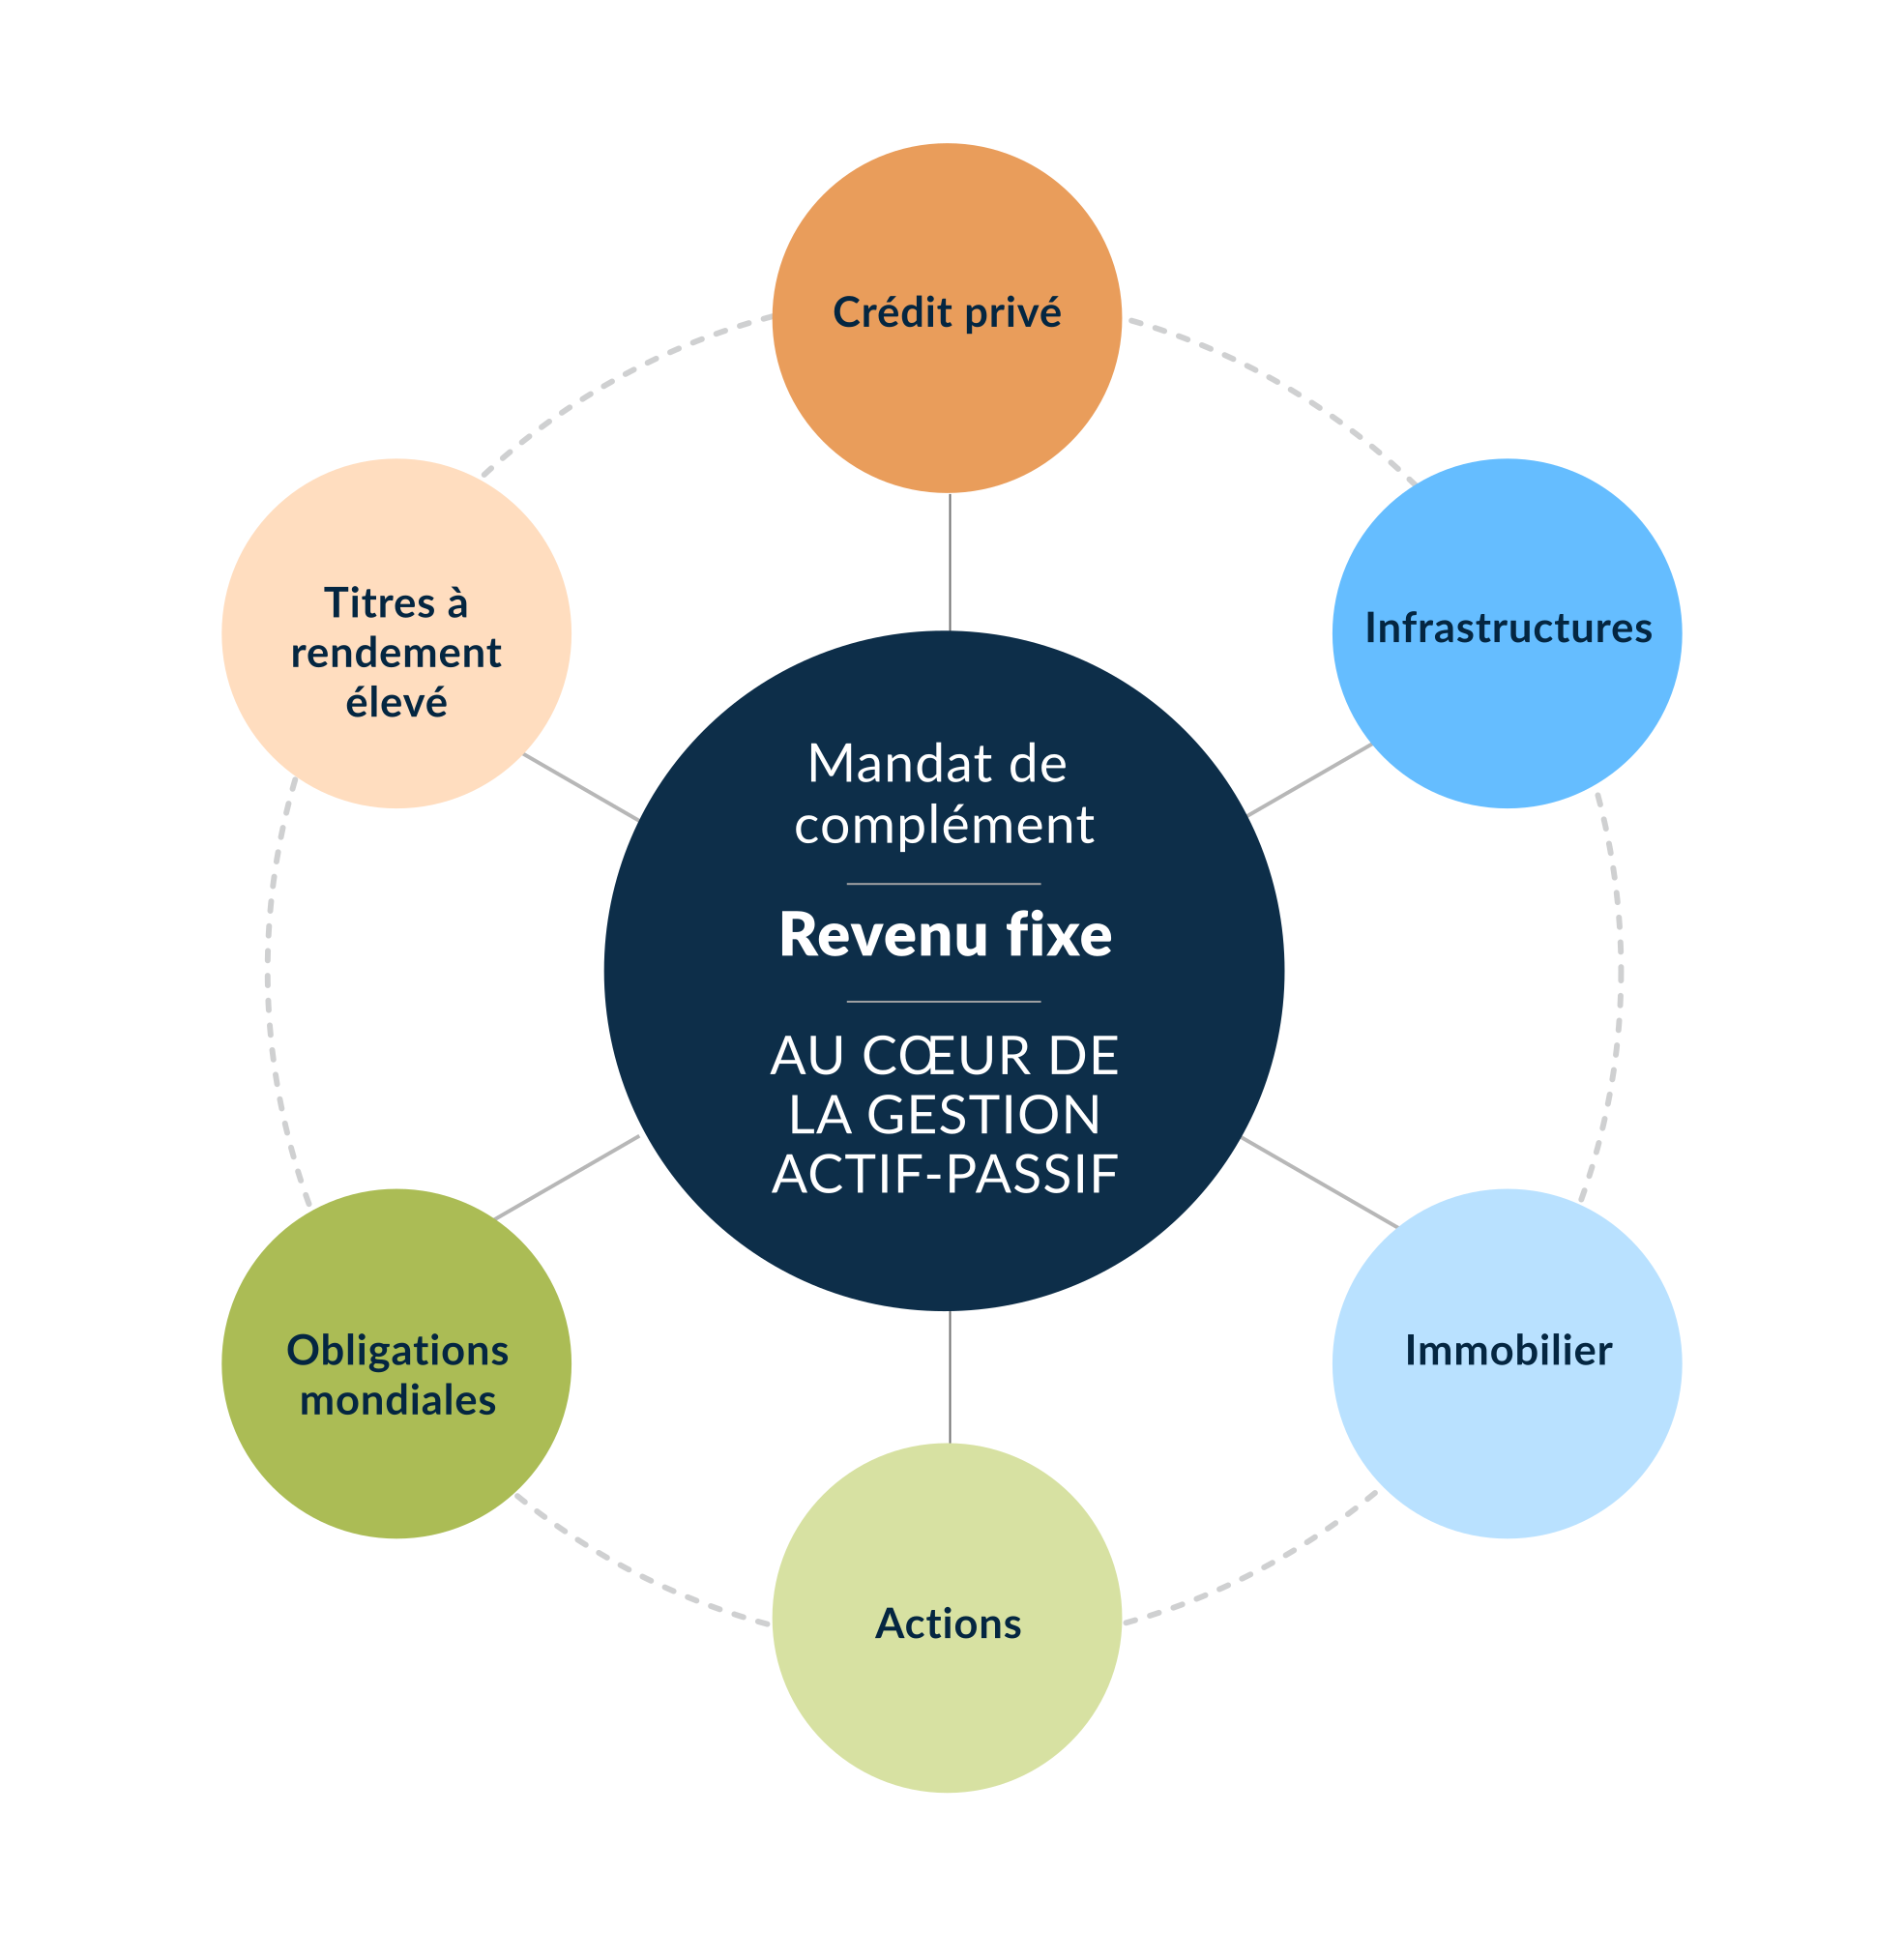
Le rôle intégrateur du revenu fixe
Le revenu fixe est le ciment du portefeuille : le mandat de complément qui permet à l’ensemble du portefeuille d’actifs de l’assureur de fonctionner efficacement.
Un cadre conçu
pour les assureurs
Les assureurs canadiens évoluent à l’intersection de quatre univers : l’actuariat, la comptabilité, la réglementation et les marchés financiers.
Les passifs évoluent lorsque la courbe IFRS 17 de l’ICA évolue. Les résultats sont influencés par les variations des taux d’intérêt et des écarts de crédit. Chaque position consomme du capital réglementaire (TSAV ou TCM).
Les trois premiers univers définissent la manière dont les résultats sont mesurés. Le quatrième est celui où les résultats sont générés. Notre cadre de revenu fixe intègre ces quatre dimensions dès la première décision d’investissement. Il ne s’agit ni d’un cadre généraliste auquel sont ajoutées par la suite des contraintes propres à l’assurance, ni d’un cadre d’appariement du passif dépourvu de perspective sur les marchés. Un cadre conçu dès le départ pour refléter la réalité du bilan d’un assureur.
Gestion des contraintes
dans le portefeuille
Passifs actuariels
Volatilité des résultats selon l’IFRS 17
Capital réglementaire (TSAV / TCM)
Perspectives

Repenser la gestion de la durée : Au-delà des obligations traditionnelles
